Aur
615,77 lei
(1.81%)
Argint
7,89 lei
(3.39%)
Platină
222,95 lei
(1.75%)
Paladiu
150,93 lei
(4.21%)
Rezumat:
De ce au scăzut atât de mult prețurile aurului și argintului, tocmai când economia americană se confruntă cu datorii uriașe și incertitudine?
Explicația are legătură cu dobânzile, obligațiunile americane, dolarul și nevoia investitorilor de lichidități. Toate au influențat piața metalelor prețioase în ultimele luni.
În această analiză aflăm ce s-a întâmplat, de ce prognozele optimiste pentru aur sunt puse la încercare și ce spun experții în domeniu despre perioada următoare.
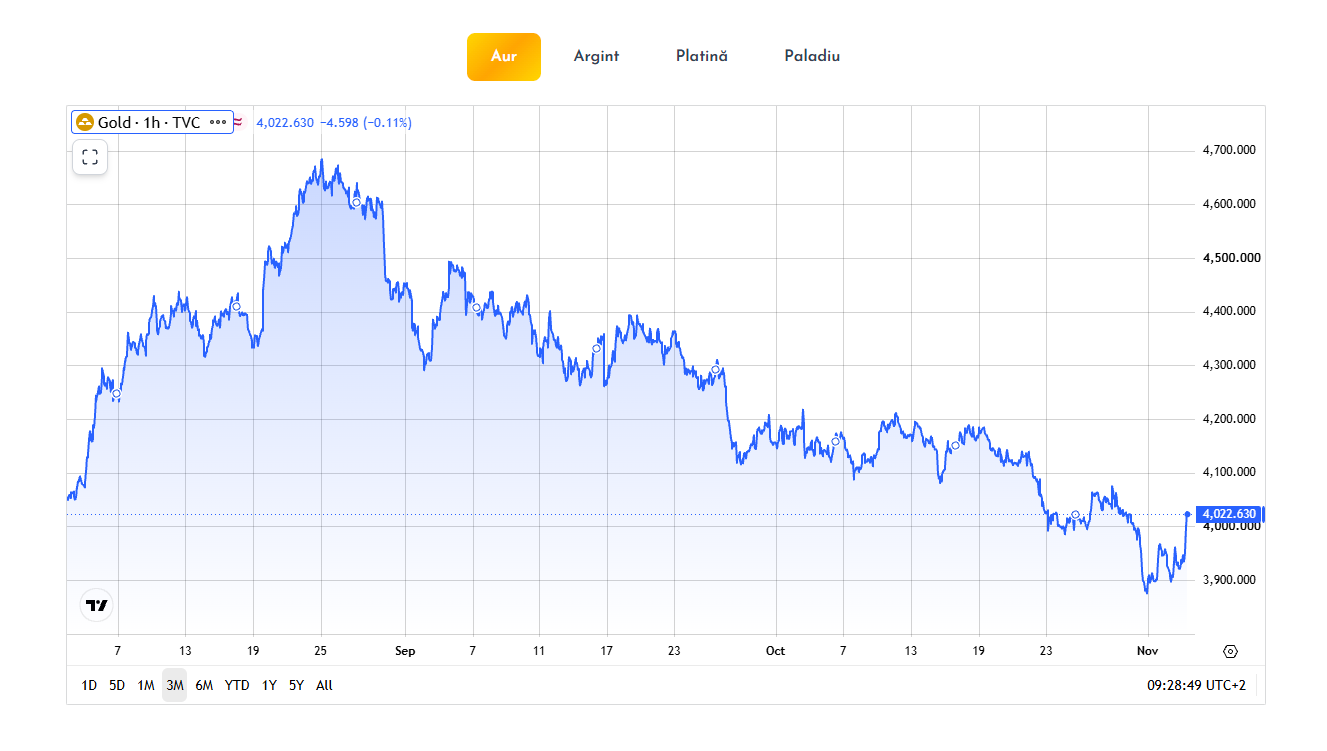
Scăderea s-a accentuat în septembrie. World Gold Council arată că aurul a încheiat luna la aproximativ 4.176 dolari/uncie, cu 8,5% sub nivelul de la sfârșitul lui august. În aceeași lună, randamentul obligațiunilor americane pe zece ani a urcat cu aproximativ 53 de puncte de bază, până la 5,3%, iar indicele dolarului s-a apreciat cu circa 2%. Modelul World Gold Council atribuie o parte importantă din scădere exact acestor două mișcări.
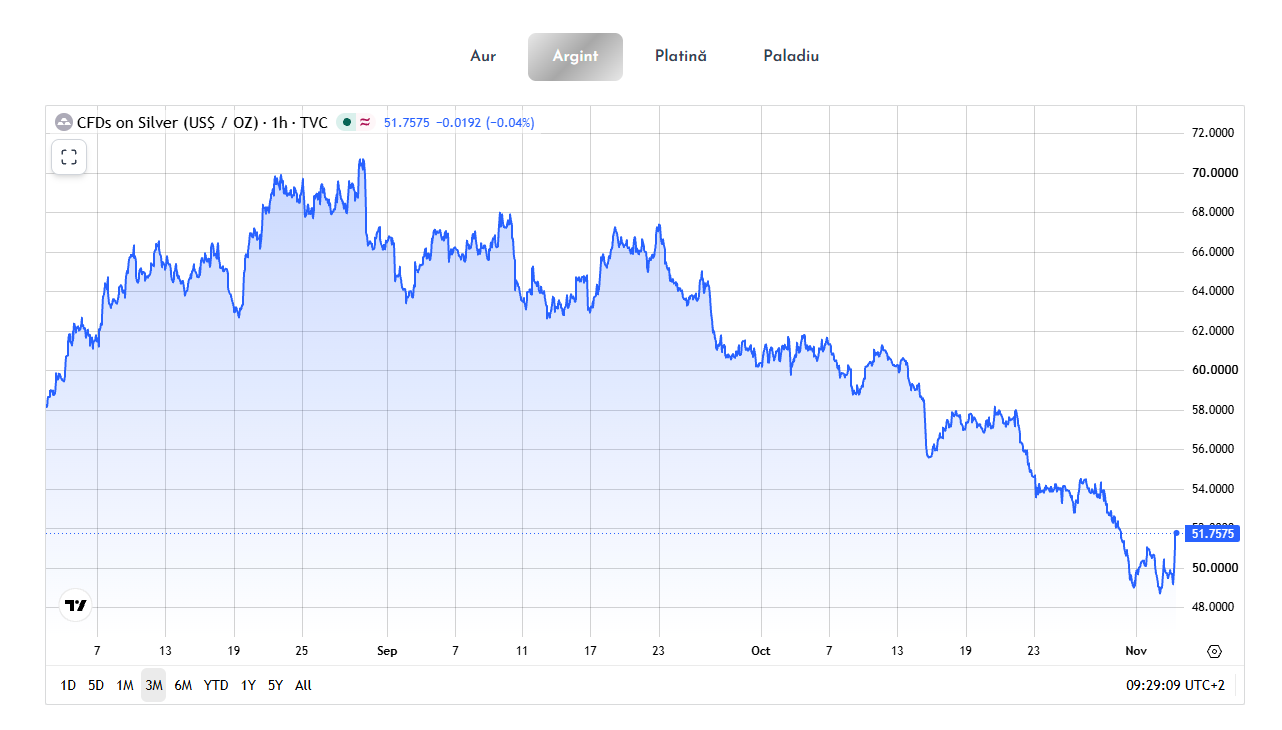
În octombrie, presiunea a continuat. La 30 octombrie, aurul ajunsese la circa 3.911 dolari, cel mai redus nivel din ultimul an, iar argintul coborâse sub 50 de dolari/uncie. Aurul pierduse atunci aproape 6% numai în octombrie.
Argintul a trecut printr-o mișcare și mai violentă. La începutul lui 2026 depășise pentru prima dată pragul de 100 de dolari/uncie, după care a coborât rapid sub 80 de dolari. Pe 4 noiembrie era în jurul valorii de 51-52 de dolari, ceea ce înseamnă că pierduse aproape jumătate din valoare față de maximele din ianuarie.
Primul lucru care trebuie deci separat este corecția de la un nivel extrem de ridicat de ideea unei dispariții a interesului pentru aur. Datele nu arată că investitorii instituționali sau băncile centrale au abandonat aurul. Dimpotrivă.
Aurul are o vulnerabilitate foarte simplă: nu plătește dobândă.
Când titlurile americane de stat oferă randamente apropiate sau peste 5%, investitorul are din nou o alternativă foarte tentantă. Poate deține un activ considerat foarte sigur, denominat în dolari, și în același timp poate încasa dobândă. Aurul trebuie atunci să ofere o perspectivă suficient de bună de apreciere pentru a compensa lipsa acestui venit.
În septembrie, randamentul titlurilor americane pe zece ani a ajuns la aproximativ 5,3%, niveluri care nu mai fuseseră văzute de peste două decenii. Reuters observa încă din 28 septembrie că randamentele ridicate și anticipațiile privind noi majorări ale dobânzii Fed erau principalele surse de presiune asupra aurului.
În același timp, Rezerva Federală a devenit mai restrictivă decât anticipa piața la începutul anului. Pe 16 septembrie, Fed a majorat dobânda de politică monetară cu 0,25 puncte procentuale, până la intervalul 3,75%-4%. Fed a justificat decizia prin faptul că inflația rămânea ridicată.
Minutele ședinței arătau o inflație PCE estimată la aproximativ 3,8% în august și o inflație de bază de aproximativ 3,4%, peste ținta de 2% a Fed. Printre cauze se aflau costurile energiei, tarifele și presiunile asupra prețurilor anumitor bunuri.
La ședința din 28 octombrie, Fed a menținut dobânda la 3,75%-4%, însă doi membri au votat pentru încă o majorare de 0,25 puncte procentuale. Mesajul a fost în continuare prudent: inflația rămâne prea ridicată, iar banca centrală nu consideră lupta încheiată.
La începutul lui noiembrie, piețele atribuiau încă o probabilitate de aproximativ 79% unei noi majorări de dobândă în decembrie.
Această schimbare este esențială pentru povestea aurului din 2026.
La începutul anului, o mare parte dintre previziunile optimiste se bazau pe un scenariu în care dobânzile aveau să scadă sau cel puțin să rămână stabile. Când această ipoteză s-a schimbat, evaluarea aurului s-a schimbat odată cu ea.
Goldman Sachs spunea explicit în septembrie că scenariul său de 4.900 de dolari/uncie la sfârșitul lui 2026 presupunea menținerea dobânzilor Fed și revenirea fluxurilor către ETF-uri. Într-un scenariu în care așteptările privind majorarea dobânzilor revin, banca estima că aurul ar putea coborî spre 4.440 de dolari.
Exact aceasta este una dintre lecțiile anului 2026: aurul poate funcționa extraordinar într-o lume cu inflație, risc geopolitic și probleme fiscale, dar poate suferi puternic atunci când aceste riscuri împing în sus randamentele obligațiunilor americane.
A doua piesă a mecanismului este dolarul.
Aurul este cotat internațional în dolari. Când dolarul se apreciază, aurul devine mai scump pentru investitorii care cumpără în euro, yeni, lire sau alte monede. Cererea marginală tinde atunci să se reducă.
În septembrie, indicele dolarului a urcat cu aproximativ 2%, concomitent cu creșterea randamentelor obligațiunilor. World Gold Council consideră combinația dintre dolarul puternic și randamentele ridicate unul dintre factorii principali ai scăderii aurului cu 8,5% în acea lună.
Fenomenul s-a repetat în octombrie. Pe 7 octombrie, aurul cobora spre 4.108 dolari, în timp ce dolarul se întărea, iar randamentele obligațiunilor americane se aflau în apropierea maximelor ultimelor două decenii.
Prin urmare, ceea ce a lovit aurul nu a fost un singur factor, ci o combinație sofisticată:
dobânzi ridicate + randamente mari ale obligațiunilor + dolar puternic + poziționări speculative care au început să fie lichidate.
Acest ultim element este foarte important.
În septembrie, chiar dacă ETF-urile de aur au atras aproximativ 10 miliarde de dolari, pozițiile speculative pe piața futures s-au redus puternic. World Gold Council estimează că pozițiile nete ale administratorilor de bani pe COMEX au scăzut cu echivalentul a aproximativ 12 miliarde de dolari, iar lichidarea acestor poziții a amplificat scăderea prețului.
Aici apare și răspunsul la întrebarea dacă investitorii „au avut nevoie de lichidități”.
Există dovezi de deleveraging și reducere a pozițiilor speculative, însă datele nu susțin ideea unei retrageri generale din aur provocate de o criză de lichiditate. Dacă ar fi fost o fugă generalizată din ”aur”, ar fi trebuit să vedem ieșiri masive și din ETF-uri sau renunțarea băncilor centrale la achiziții. S-a întâmplat aproape contrariul. ETF-urile au continuat să atragă capital, iar băncile centrale au cumpărat agresiv.
Corecția pare astfel mai apropiată de repoziționarea capitalului decât de o nevoie disperată de numerar.
Aici se află probabil cea mai interesantă contradicție a întregii povești.
Statele Unite au într-adevăr o problemă fiscală importantă. Congressional Budget Office estimează că deficitul bugetar federal a ajuns la aproximativ 2.000 de miliarde de dolari în anul fiscal 2026, cu 218 miliarde mai mult decât în 2025.
CBO ( Biroul pentru Buget al Congresului Statelor Unite, o instituție federală independentă și nepartizană, care analizează bugetul SUA, datoria publică, deficitul și impactul economic al politicilor fiscale) proiectează că datoria federală deținută de public este în jur de 101% din PIB în 2026 și ar putea ajunge la 120% din PIB până în 2036, dacă legislația și politicile existente se mențin. Costurile cu dobânzile sunt unul dintre factorii care împing cheltuielile în sus.
FMI vede aceeași problemă. Instituția estima în primăvara lui 2026 că deficitul general al administrațiilor publice americane ar putea rămâne în zona de 7-7,5% din PIB, iar datoria publică brută ar putea depăși 140% din PIB până în 2031.
La începutul lunii noiembrie, Trezoreria americană anunța că intenționează să împrumute aproximativ 618 miliarde de dolari în trimestrul octombrie-decembrie 2026 și încă 800 de miliarde în primul trimestru din 2027.
Aceste cifre ar trebui, în teorie, să fie foarte bune pentru aur. Deficitele mari, datoria în creștere și riscul de depreciere pe termen lung a monedei sunt printre motivele clasice pentru care investitorii cumpără aur.
Numai că există o etapă intermediară.
Pentru a finanța deficitul, Trezoreria trebuie să emită volume mari de obligațiuni. Dacă investitorii cer randamente mai mari pentru a absorbi această ofertă, dobânzile obligațiunilor cresc.
Randamentele mai mari fac obligațiunile mai atractive.
Iar obligațiunile mai atractive reduc, temporar, atractivitatea aurului.
Astfel, aceeași problemă fiscală poate avea două efecte opuse asupra aurului: pe termen scurt, deficitul poate împinge randamentele obligațiunilor în sus și poate lovi aurul.
Pe termen lung, deficitul și acumularea datoriei pot submina încrederea în sustenabilitatea fiscală și pot crește interesul pentru aur ca activ de rezervă.
World Gold Council descrie practic această confruntare. Pentru trimestrul al patrulea, organizația vede dobânzile și randamentele obligațiunilor drept factori negativi pentru aur, în timp ce riscurile fiscale, inflația, geopolitica și stresul financiar reprezintă factori de susținere.
Aceasta este, probabil, explicația cheie despre aur în 2026: aurul este prins între randamentul mare al datoriei americane și teama tot mai mare față de dimensiunea aceleiași datorii.
Dacă ne uităm dincolo de graficul prețului, imaginea devine mult mai nuanțată.
În trimestrul al treilea din 2026, băncile centrale au cumpărat aproximativ 321 de tone de aur, cu 42% mai mult decât în aceeași perioadă a anului precedent. Achizițiile din primele nouă luni au ajuns la aproximativ 675 de tone, cu 6% peste nivelul din 2025.
China și Polonia s-au numărat printre cei mai mari cumpărători declarați. China a adăugat aproximativ 63 de tone în trimestrul al treilea, iar Polonia aproximativ 40 de tone. World Gold Council spune că diversificarea rezervelor și gestionarea riscurilor continuă să fie principalele motive ale acestor cumpărări.
Mai mult, un sondaj World Gold Council realizat în rândul managerilor de rezerve arăta în iunie că 89% se așteptau ca rezervele globale de aur ale băncilor centrale să crească în următoarele 12 luni, iar 45% spuneau că propriile instituții intenționează să își mărească deținerile.
Nici ETF-urile nu indică o capitulare.
ETF-urile garantate fizic cu aur au atras aproximativ 211 tone în trimestrul al treilea, iar deținerile globale au atins un record de aproximativ 4.256 de tone. Fluxurile au însumat circa 31 de miliarde de dolari.
Slăbiciunea a venit în schimb din partea investitorului de retail. Cererea globală de lingouri și monede a scăzut cu aproximativ 19% față de anul precedent, până la 268 de tone. World Gold Council explică această retragere prin lipsa unei direcții clare a prețului, nivelurile ridicate și atractivitatea mai mare a altor active.
Aici apare o diferență importantă.
Investitorul individual pare să fi devenit prudent. Instituțiile și băncile centrale au continuat însă să cumpere.
Din acest motiv, scăderea actuală nu seamănă, cel puțin până acum, cu o pierdere structurală de încredere în aur.
Argintul are aceeași problemă ca aurul atunci când dolarul și randamentele cresc, însă mai are una: este în același timp metal monetar și metal industrial.
Când condițiile financiare se înăspresc și apar temeri privind economia, argintul poate fi lovit atât prin canalul investițional, cât și prin așteptările privind cererea industrială.
La începutul lui 2026, prețul argintului trecuse de 100 de dolari/uncie, alimentat de investiții, deficit fizic și tensiuni geopolitice. După atingerea acestor extreme, volatilitatea a devenit foarte mare.
Silver Institute estimează că cererea industrială de argint ar urma să scadă pentru al doilea an consecutiv în 2026, până la aproximativ 640 de milioane de uncii. Una dintre principalele explicații este reducerea cantității de argint folosite în industria fotovoltaică și substituirea parțială a metalului în anumite aplicații.
Există totuși și factori structurali pozitivi. Inteligența artificială, centrele de date, industria auto și infrastructura energetică continuă să genereze cerere. În plus, Silver Institute estimează că piața globală va rămâne în deficit pentru al șaselea an consecutiv, cu un deficit de aproximativ 67 de milioane de uncii în 2026.
Această combinație explică de ce argintul poate avea mișcări mult mai ample decât aurul. Fundamentele fizice pot rămâne bune, însă prețul este extrem de sensibil la poziționarea investitorilor, dolar, randamente și perspectivele economiei.
Pe 4 noiembrie, când dolarul și randamentele americane au coborât după alegeri, argintul a reacționat chiar mai puternic decât aurul: aproximativ +3,8%, până la 51,67 dolari/uncie, față de creșterea de circa 2,2% a aurului.
Mișcarea din 4 noiembrie este foarte instructivă pentru ceea ce contează acum în prețul aurului.
După ce democrații au obținut majorități în ambele camere ale Congresului, piețele au început să anticipeze mai puțin spațiu pentru noi măsuri fiscale ale administrației Trump și un grad mai mare de blocaj legislativ. Acțiunile au scăzut, investitorii s-au mutat spre titlurile Trezoreriei, randamentul obligațiunilor americane pe zece ani a coborât, iar dolarul s-a depreciat.
Randamentul pe zece ani coborâse în primele ore ale zilei spre aproximativ 4,92%, în timp ce dolarul slăbea.
Pentru aur, combinația este aproape ideală:
- randamente mai mici înseamnă un cost de oportunitate mai mic pentru deținerea aurului; - un dolar mai slab face aurul mai accesibil cumpărătorilor din afara SUA;
- scăderea burselor crește interesul pentru active defensive;
- incertitudinea politică poate reaprinde cererea pentru protecție.
Rezultatul a venit rapid. Aurul a urcat cu peste 2%, până la aproximativ 4.016 dolari/uncie, iar argintul cu aproape 4%.
Prin urmare, nu victoria democraților ca eveniment politic a „făcut aurul să crească”. Piața a reacționat la efectele anticipate asupra deficitului, dobânzilor, randamentelor, dolarului și apetitului pentru risc.
Acest mecanism va rămâne probabil mult mai important decât eticheta politică a partidului aflat la putere.
Anul 2026 este un foarte bun exemplu despre cât de periculoase pot fi țintele de preț prezentate fără scenariul care stă în spatele lor.
La începutul anului, UBS ridicase țintele pentru aur la 6.200 de dolari/uncie pentru mare parte din 2026 și estima aproximativ 5.900 de dolari la sfârșitul anului. Deutsche Bank și Société Générale aveau scenarii în jur de 6.000 de dolari.
Este însă importantă o nuanță: previziunile de 5.000-5.500 de dolari nu au fost complet infirmate. Aurul chiar a depășit 5.500 de dolari în ianuarie. Problema a fost presupunerea că prețurile ar putea rămâne acolo sau ar continua să urce.
Până în octombrie, consensul se schimbase radical. Un sondaj Reuters realizat în rândul a 30 de analiști și traderi indica o estimare mediană de aproximativ 4.495 de dolari/uncie pentru media anului 2026, iar perspectiva pentru 2027 era în jur de 4.650 de dolari. Motivele revizuirii au fost randamentele mari ale obligațiunilor, dolarul puternic și perspectiva menținerii dobânzilor ridicate.
LBMA arată și cât de largă a devenit dispersia opiniilor. Analiștii participanți la sondajul său din 2026 au scenarii foarte diferite, unele cu intervale de la aproximativ 3.500 până la 5.000 de dolari sau mai mult, tocmai pentru că prețul depinde enorm de Fed, politica fiscală, băncile centrale și geopolitică.
Din datele actuale se conturează trei scenarii rezonabile.
Scenariul negativ pentru aur presupune inflație persistentă, încă una sau mai multe majorări ale dobânzii Fed, randamente americane care revin spre maxime și un dolar puternic. În acest caz, zona de aproximativ 3.900 de dolari poate fi retestată, iar presiunea asupra pozițiilor speculative ar putea continua. Faptul că piața atribuia la 4 noiembrie o probabilitate de aproape 80% unei majorări Fed în decembrie arată că riscul este real.
Scenariul neutru ar însemna o stabilizare în jurul zonei 4.000-4.500 de dolari, cu forțele negative ale dobânzilor și obligațiunilor compensate de cumpărările băncilor centrale, ETF-uri și îngrijorările fiscale. World Gold Council descrie perspectiva pentru sfârșitul anului drept una „fin echilibrată”, tocmai din cauza acestor forțe contradictorii.
Scenariul pozitiv ar necesita o coborâre mai consistentă a randamentelor, slăbirea dolarului, deteriorarea piețelor de acțiuni sau de credit ori o reaprindere a riscurilor geopolitice. Într-un asemenea mediu, cererea instituțională și cumpărările băncilor centrale ar putea redeveni forța dominantă.
Nivelul de 4.000 de dolari a devenit între timp un reper psihologic și tehnic foarte important. Matt Simpson, analist senior la StoneX, îl considera pe 4 noiembrie principala zonă de rezistență, iar depășirea ei ar putea determina următoarea mișcare semnificativă a pieței.
Concluzia care se desprinde din toate datele este mai interesantă decât ideea că „aurul nu mai este un refugiu”.
Aurul se află în acest moment între două Americi.
Una este America dobânzilor mari, a obligațiunilor care plătesc din nou randamente generoase și a dolarului puternic. Această Americă trage aurul în jos.
Cealaltă este America deficitului de două mii de miliarde de dolari, a datoriei publice în creștere, a unor necesități uriașe de finanțare și a întrebărilor privind sustenabilitatea fiscală. Această Americă oferă, pe termen lung, unul dintre cele mai puternice argumente pentru deținerea aurului.
În lunile următoare, direcția aurului va depinde în mare măsură de care dintre aceste două forțe va domina.
Iar acesta este probabil și motivul pentru care previziunile punctuale de 5.000, 5.500 sau 6.000 de dolari s-au dovedit atât de fragile în 2026.
Prețul aurului nu este determinat în acest moment de o singură poveste. Este punctul de întâlnire dintre inflație, dobânzi, datorie, dolar, geopolitică, fluxurile speculative și cumpărările strategice ale băncilor centrale.
Când una dintre aceste variabile își schimbă direcția, aurul poate parcurge câteva sute de dolari într-un timp surprinzător de scurt.

SELECT GOLD SYSTEM SRL
CUI: RO39832566
J2018002103056
str. Ogorului , nr. 171
Centrul Comercial Auchan
Mun. Oradea , jud, Bihor
Program Luni-Vineri 10:00-16:00
Suport clienti: +40775258698
email : [email protected]
Termeni și condițiiPolitica de confidențialitatePolitica de returB2BGaranția legală


