Aur
631,74 lei
(0.02%)
Argint
9,21 lei
(0.02%)
Platină
259,24 lei
(0.03%)
Paladiu
178,11 lei
(0.03%)
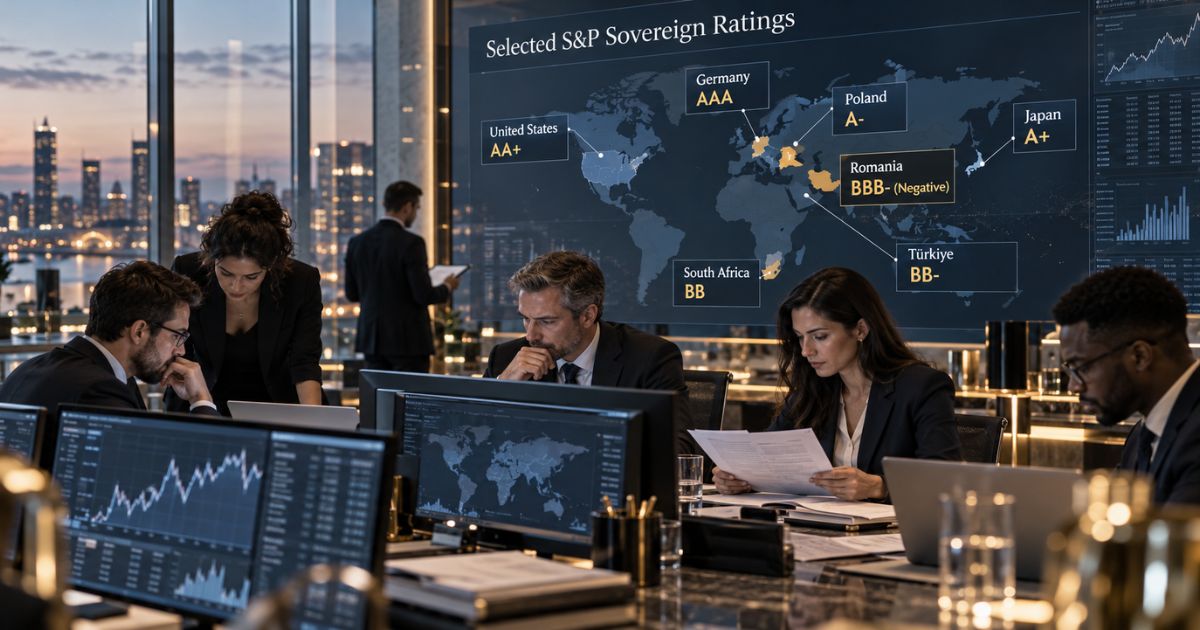
Euro a urcat la un nou record față de leu. România traversează de luni bune o perioadă de instabilitate politică, dobânzile la care se împrumută statul sunt atent urmărite de piețe, iar peste toate acestea, în seara de 2 octombrie, a venit încă un verdict pe care puțini români îl urmăresc, deși îi poate afecta direct.
Termenul sună mult mai rău decât definiția lui financiară.
S&P folosește o scară care începe cu AAA, cel mai ridicat calificativ, și coboară treptat. BBB- este ultima treaptă din categoria „investment grade”. Imediat dedesubt se află BB+, prima treaptă din categoria „speculative grade”. În jargonul piețelor, obligațiunile aflate aici sunt numite adesea „junk bonds”.
S&P însăși precizează că „junk” este o formulare informală pentru datoria considerată mai riscantă și că un rating nu este o recomandare de cumpărare sau vânzare.
Un rating exprimă opinia agenției asupra capacității și disponibilității unui debitor de a-și plăti obligațiile la timp.
Așadar, dacă România ar coborî la BB+, nu ar însemna că statul intră în faliment a doua zi. Ar însemna că investitorilor li se transmite un mesaj simplu: atenție mai mare, a crescut riscul !
Iar riscul întotdeauna costă.
Aici povestea începe să-l privească și pe românul care nu a cumpărat în viața lui o obligațiune.
România cheltuiește mai mult decât încasează și trebuie să împrumute constant bani pentru a finanța deficitul și pentru a rostogoli datoriile care ajung la scadență. Reuters arată că necesarul brut de finanțare al statului a trecut de 10% din PIB, iar costurile cu dobânzile sunt estimate în jurul a 3% din PIB.
Dacă ratingul scade, investitorii pot cere o dobândă mai mare pentru a împrumuta România. Unii nici nu mai au voie să cumpere datoria respectivă.
Fondurile de pensii, fondurile mutuale, asigurătorii și marii administratori de active funcționează adesea după reguli interne foarte stricte.
Unele portofolii pot deține numai active considerate „investment grade”. Dacă o țară pierde acest statut conform criteriilor pe care le folosesc, o parte dintre investitori trebuie să reducă sau chiar să vândă expunerea.
Mediafax notează că tocmai aceasta ar fi una dintre consecințele unei retrogradări: restrângerea bazei de investitori și presiune pentru randamente mai mari ale obligațiunilor românești.
De aici se poate forma un lanț.
Statul plătește mai mult ca să se împrumute. O parte mai mare din buget merge pe dobânzi. Rămân mai puțini bani disponibili pentru investiții și alte cheltuieli sau apare presiunea pentru venituri bugetare suplimentare. Costul banilor din economie poate crește, firmele se pot finanța mai scump, iar o deteriorare a încrederii poate pune presiune și pe moneda națională.
Nu există o formulă automată prin care „junk” înseamnă că rata românului crește a doua zi cu X lei. Economia nu funcționează atât de ...mecanic. Însă un stat care se finanțează tot mai scump transmite treptat costul banilor în întreaga economie.
Asta este partea pe care omul obișnuit o poate simți: prin prețuri, curs valutar, dobânzi, taxe, investiții publice sau o economie care crește mai greu.
Aici povestea ajunge și mai aproape de buzunarul românului. Fondurile noastre de pensii private sunt printre cei mai mari investitori în datoria statului. La sfârșitul lunii iulie 2026, Pilonul II administra 246,8 miliarde de lei pentru peste 8,55 milioane de participanți, iar 152,09 miliarde de lei, adică 61,6% din active, erau plasate în titluri de stat. În plus, aproximativ 95% din toate activele sistemului erau investiții românești.
Dacă România ar coborî de la BBB- la BB+, prima treaptă din categoria „junk”, fondurile noastre de pensii nu ar fi însă obligate să vândă automat titlurile emise de statul român.
Regulile ASF prevăd expres o excepție pentru acestea de la cerința generală potrivit căreia obligațiunile deținute de fondurile de pensii trebuie să aibă rating „investment grade”. Cu alte cuvinte, regula care poate obliga un mare fond internațional să spună „România nu mai îndeplinește criteriile mele, trebuie să vând” nu funcționează în același fel pentru Pilonul II românesc.
Asta nu înseamnă că pensiile private ar rămâne neatinse.
Dacă retrogradarea ar speria investitorii, aceștia ar putea cere dobânzi mai mari pentru a împrumuta statul român. Când randamentele obligațiunilor cresc, prețurile obligațiunilor existente tind să scadă. Fondurile de pensii își evaluează aceste dețineri la cotații de piață, astfel încât deprecierea poate apărea în valoarea unității de fond și, implicit, în valoarea contului individual al participantului.
Românii au mai văzut acest mecanism, chiar dacă atunci problema nu fusese ratingul. În 2022, creșterea puternică a dobânzilor a redus prețurile titlurilor de stat din portofoliile Pilonului II, iar cele șapte fonduri au încheiat pentru prima dată un an cu randamente negative, scăderea medie fiind de aproximativ 3,4%. Nu dispăruseră obligațiunile din portofoliu și statul continua să își plătească datoriile. Se schimbase însă prețul la care piața evalua acele obligațiuni.
Pe termen lung, mecanismul are și o altă față. Dacă noile titluri de stat sunt emise cu dobânzi mai mari, contribuțiile care intră lunar în Pilonul II pot fi investite la randamente mai ridicate. Pentru un fond care investește pe perioade de zeci de ani, o scădere temporară a prețului obligațiunilor nu este același lucru cu o pierdere definitivă, atât timp cât statul își achită integral obligațiile.
Un rating BB+ sau chiar BB- nu înseamnă incapacitate de plată. Ar însemna însă că România este percepută ca un debitor mai riscant.
Pentru cei peste opt milioane de români cu bani în Pilonul II, problema nu ar fi că „agenția de rating ne ia pensiile”, ci că o parte foarte mare din economiile lor este investită în datoria unui stat care ar ajunge să se împrumute mai scump. Iar atunci când crește riscul statului, unda de șoc poate ajunge, într-o formă sau alta, și în valoarea economiilor pentru pensie.
S&P Global Ratings este una dintre cele mai mari agenții internaționale de rating. Alături de Moody's și Fitch, formează grupul celor trei agenții urmărite cel mai atent pe piețele financiare mondiale.
Poor's publica primele sale ratinguri de credit încă din 1916. Astăzi, S&P Global Ratings este o divizie a companiei S&P Global.
S&P nu este un tribunal internațional și nu poate obliga România să facă ceva.
Nu poate mări TVA-ul. Nu poate schimba un guvern. Nu poate stabili bugetul țării.
S&P Global Ratings publică o opinie asupra riscului de credit.
Puterea acestei opinii vine din altă parte: investitorii o folosesc.
S&P spune că ratingurile sale sunt utilizate de investitori pentru a compara riscul diferitelor datorii și pentru a stabili praguri de risc în propriile politici de investiții. Agenția precizează și că ratingurile sunt opinii, nu fapte și nici recomandări de cumpărare sau vânzare.
Cu alte cuvinte, agenția nu ne obligă să îi acceptăm nota. Piața este cea care îi dă greutate.
Este cam ca atunci când vrei un credit mare și banca îți verifică veniturile, datoriile, istoricul de plată și stabilitatea financiară. Numai că aici debitorul este o țară, iar creditorii sunt investitori din toată lumea.
S&P analizează cinci zone principale: calitatea instituțiilor și guvernării, economia și perspectivele de creștere, poziția externă a țării, situația fiscală și datoria, respectiv politica monetară.
De aici și legătura care poate părea surprinzătoare dintre politică și rating.
Agenția nu notează dacă îi place sau nu un anumit partid. Problema pentru un creditor este dacă statul poate lua și aplica decizii economice predictibile.
Poate adopta bugetul?
Poate respecta un plan de reducere a deficitului?
Există suficiente venituri pentru cheltuielile asumate?
Datoria crește într-un ritm sustenabil?
Vin banii europeni?
Economia crește?
Inflația este controlabilă?
Banca centrală poate gestiona șocurile?
Dacă o criză politică blochează bugetul sau reformele, problema politică începe să devină problemă fiscală. Iar de acolo ajunge direct în fișa de rating. Iar România se alfă în aceasă situație deja de câteva luni.
România are în prezent exact calificativul de la graniță.
S&P: BBB-, perspectivă negativă.
Fitch: BBB-, perspectivă negativă.
Moody's folosește altă scară și ne acordă Baa3, perspectivă negativă, echivalentul ultimei trepte „investment grade”.
Cele trei agenții spun, în esență, lucruri asemănătoare. România a făcut progrese în reducerea deficitului, însă riscurile rămân mari.
Deficitul bugetar coborâse la 2,89% din PIB după primele opt luni ale anului, față de 4,51% în aceeași perioadă a anului trecut, potrivit datelor citate de Reuters. Ținta pentru întregul an este de aproximativ 6,2%, după un deficit de peste 9% în 2024.
Problema este că ajustarea trebuie continuată.
S&P spune că menținerea ratingului din octombrie a fost sprijinită de faptul că procesul de consolidare fiscală din 2026 a rămas, până acum, pe traiectorie și că România a reușit să deblocheze peste 90% din fondurile alocate prin Mecanismul de Redresare și Reziliență până în septembrie.
În același timp, perspectiva rămâne negativă tocmai pentru că riscurile din 2027-2028 sunt ridicate.
Cu alte cuvinte, ”am trecut examenul”. ”Catalogul” rămâne însă deschis.
Partea interesantă este că această poveste nu este nouă.
România a ajuns pentru prima dată în categoria „investment grade” la S&P în septembrie 2005, când ratingul pentru datoria în valută a urcat la BBB-.
Era perioada în care economia creștea, reformele avansau, iar aderarea la Uniunea Europeană se apropia.
Trei ani mai târziu a venit criza financiară mondială.
Pe 27 octombrie 2008, S&P a coborât România de la BBB- la BB+. Cu alte cuvinte, direct înapoi în categoria speculativă.
Argumentele agenției de atunci sună surprinzător de actual: vulnerabilități economice, îndatorare ridicată în sectorul privat, dependență de finanțare externă și politici care nu reușiseră să corecteze dezechilibrele acumulate în anii de creștere rapidă.
Au urmat anii grei ai crizei, acordul cu FMI, ajustări bugetare și refacerea treptată a echilibrelor.
România s-a întors la BBB- în evaluarea S&P abia pe 16 mai 2014. Adică 6 ani mai târziu.
Printre argumentele favorabile se aflau disciplina fiscală, creșterea economică și reducerea dezechilibrelor externe.
Un detaliu spune destul de multe: din 2014 și până astăzi, S&P nu a ridicat România peste BBB-. Am rămas în categoria recomandată investițiilor, însă chiar pe treapta ei de jos.
Retrogradarea nu înseamnă automat catastrofă economică. Efectele depind de situația țării, de câte agenții o retrogradează și de regulile indicilor și fondurilor internaționale.
Un exemplu foarte clar este Africa de Sud. După ce și Moody's a coborât țara sub pragul „investment grade” în 2020, Africa de Sud a ajuns sub acest prag la toate cele trei mari agenții și a fost eliminată din FTSE World Government Bond Index. Asta a însemnat că fondurile care urmăreau mecanic indicele trebuiau să vândă obligațiunile respective.
Ungaria a trecut printr-un episod asemănător. Între sfârșitul lui 2011 și începutul lui 2012, toate cele trei mari agenții au coborât țara în categoria speculativă. Randamentele obligațiunilor au crescut, iar forintul s-a aflat sub presiune. Ungaria a revenit ulterior în categoria „investment grade”, începând din 2016.
Așa că „junk” nu este o groapă din care o țară nu mai poate ieși. Este însă o groapă financiară din care ieși dar nu imediat: durează cu anii.
Decizia din 2 octombrie închide principalele evaluări programate pentru România în 2026. Următoarele teste importante vin în 2027. Fitch și Moody's sunt așteptate să revizuiască ratingul la începutul anului viitor.
Până atunci, agențiile vor urmări în special bugetul pentru 2027, continuarea reducerii deficitului, evoluția datoriei publice, costurile cu dobânzile, absorbția fondurilor europene, creșterea economică și capacitatea instituțiilor de a menține o politică fiscală coerentă.
Reuters arată că toate cele trei agenții au insistat asupra necesității adoptării până la sfârșitul anului a unui buget pentru 2027 care să continue reducerea deficitului. România și-a asumat față de Uniunea Europeană readucerea deficitului sub plafonul de 3% din PIB până în 2030.
S&P spune, la rândul său, că o abatere semnificativă de la traiectoria de consolidare fiscală ar putea determina o retrogradare, în timp ce reducerea consistentă a deficitelor fiscal și extern, însoțită de revenirea creșterii economice, ar putea permite schimbarea perspectivei de la negativă la stabilă.
Pentru că ratingul este unul dintre acei indicatori care par foarte departe de viața de zi cu zi până când încep să nu mai fie.
Un calificativ mai slab poate însemna bani mai scumpi pentru stat. Banii mai scumpi pentru stat pot pune presiune asupra întregii economii. În același timp, neîncrederea investitorilor poate afecta cursul valutar, iar un leu mai slab scumpește bunurile și serviciile importate și poate influența costurile celor care au obligații legate de euro.
Nu fiecare mișcare a cursului și nu fiecare dobândă din economie poate fi pusă pe seama ratingului. Ar fi o simplificare. Prețul banilor este influențat de inflație, politica BNR, economia europeană, piețele mondiale, energie, geopolitică și numeroși alți factori.
Ratingul ne spune însă ceva foarte simplu: câtă încredere au creditorii că România își poate administra datoriile și dezechilibrele fără să ajungă în dificultate.
În 2 octombrie 2026, răspunsul S&P a fost aproximativ acesta: România încă merită să rămână în categoria recomandată investițiilor, însă se află chiar la marginea ei.
Am evitat „junk”.? Da. Deocamdată.
Iar dacă istoria din 2008-2014 ne spune ceva, este că o singură treaptă în jos se poate coborî într-o seară. Pentru a urca treapta înapoi pot fi necesari ani.
S&P acordă României ratingul BBB- cu perspectivă negativă. Fitch are de asemenea România la BBB-, cu perspectivă negativă, iar Moody's la Baa3, tot cu perspectivă negativă. Toate reprezintă ultima treaptă din categoria „investment grade”.
Ratingul nu a fost încă redus. Perspectiva negativă arată că agenția consideră că există riscuri care ar putea conduce la o retrogradare dacă situația se deteriorează. În cazul României, S&P indică în special riscurile legate de consolidarea fiscală, deficit, datorie, mediul extern și continuitatea politicilor economice.
Nu există o consecință automată și identică pentru fiecare persoană. Efectul apare în principal prin costul mai mare al finanțării statului, posibile ieșiri ale unor investitori, presiune asupra cursului și condiții de finanțare mai dificile în economie. Intensitatea efectelor depinde de situația piețelor și de reacția politicilor economice.
Acest material are scop educativ și informativ. Nu reprezintă recomandare de investiții, consultanță financiară, fiscală sau juridică. Ratingurile de credit reprezintă opiniile agențiilor care le emit și se pot modifica în funcție de evoluția condițiilor economice, fiscale, politice și financiare.

SELECT GOLD SYSTEM SRL
CUI: RO39832566
J2018002103056
str. Ogorului , nr. 171
Centrul Comercial Auchan
Mun. Oradea , jud, Bihor
Program Luni-Vineri 10:00-16:00
Suport clienti: +40775258698
email : [email protected]
Termeni și condițiiPolitica de confidențialitatePolitica de returB2BGaranția legală


