Aur
615,98 lei
(0.4%)
Argint
8,28 lei
(0.08%)
Platină
237,48 lei
(-0.23%)
Paladiu
161,15 lei
(0.73%)
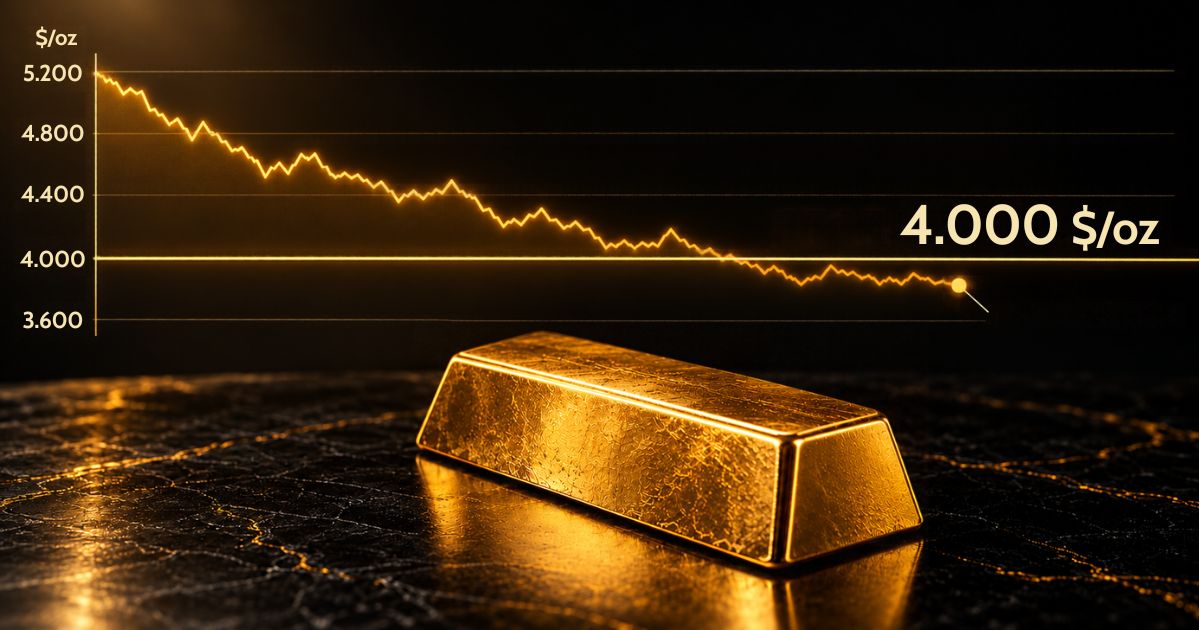
La începutul săptămânii trecute, o uncie de aur costa aproximativ 4.160 de dolari. Vineri, 23 octombrie, cotația încheia săptămâna aproape de 3.996 de dolari, după ce coborâse temporar în zona de 3.975 de dolari. Cea mai mare parte a pierderii s-a produs joi, 22 octombrie, când prețul a scăzut cu aproximativ 2,8% într-o singură ședință.
Contextul poate părea greu de înțeles. Tensiunile din Orientul Mijlociu cresc, energia se scumpește, iar bursele sunt sub presiune.
De ce s-ar ieftini aurul tocmai când există mai multe motive de îngrijorare? Răspunsul ține de felul în care investitorii reacționează la aceste probleme. Unii cumpără pentru a-și proteja economiile în următorii ani, alții compară aurul cu veniturile oferite de obligațiuni, iar alții au nevoie de bani până la sfârșitul zilei. În săptămâna analizată, perspectiva unor dobânzi mai mari și vânzările pentru obținerea de numerar au cântărit mai mult.
Pentru a urmări firul evenimentelor, trebuie să pornim de la petrol: cum poate un atac din Yemen să scumpească energia și, printr-un șir de reacții economice, să contribuie la scăderea aurului?
Scumpirea petrolului a fost unul dintre principalii factori care au accelerat scăderea. Atacurile Houthi din Arabia Saudită au alimentat temerile privind aprovizionarea cu energie. Joi, petrolul se scumpise cu aproximativ 3% la momentul relatării Reuters.
Ce legătură are un atac Houthi cu prețul petrolului? Gruparea armată din Yemen a atacat Arabia Saudită, unul dintre marii exportatori de petrol ai lumii, iar investitorii s-au temut că noi lovituri ar putea afecta instalațiile petroliere sau transportul.
Dacă producția ori livrările sunt întrerupte, pe piață poate ajunge mai puțin petrol, în timp ce cumpărătorii au nevoie în continuare de combustibil. Prețul poate crește însă înainte să lipsească efectiv vreun baril: companiile încearcă să-și asigure aprovizionarea, iar traderii cumpără anticipând o posibilă penurie. Cu alte cuvinte, piața pune răul înainte și include acest risc în preț. De aceea, scumpirea poate porni de la teama unor întreruperi viitoare, chiar dacă livrările continuă în momentul respectiv. Dacă amenințarea se reduce, o parte din această creștere se poate retrage
Gruparea armată Houthi operează din Yemen, o țară aflată la sud de Arabia Saudită, lângă strâmtoarea Bab el-Mandeb. Aceasta este trecerea îngustă dintre Peninsula Arabică și Africa prin care navele intră din Golful Aden în Marea Roșie. O parte dintre petrolierele care transportă petrol din Orientul Mijlociu spre Europa trec pe aici, apoi continuă spre nord, prin Canalul Suez, până în Marea Mediterană. Navele ajung astfel în apropierea coastelor Yemenului, de unde Houthi le pot ataca folosind rachete și drone.
De ce contează această poziție geografică? Pentru că pericolul poate determina companiile maritime să evite trecerea și să trimită navele pe o rută mult mai lungă, ocolind Africa prin sud. Petrolul ajunge mai târziu, iar călătoria consumă mai mult combustibil și presupune cheltuieli mai mari de transport. Atacurile pot duce și la creșterea costurilor de asigurare. Problema aprovizionării apare, așadar, chiar dacă extracția continuă: petrolul trebuie să ajungă la cumpărător la timp și în siguranță.
Pentru a înțelege următorul pas, trebuie să vedem ce face Rezerva Federală, numită pe scurt Fed. Banca centrală americană poate majora dobânda de politică monetară pentru a tempera inflația. Creditele tind să devină mai scumpe, oamenii și companiile împrumută și cheltuiesc mai prudent, iar presiunea asupra prețurilor se poate reduce în timp. Procesul nu este imediat, însă investitorii încearcă să-i anticipeze efectele și își schimbă plasamentele înaintea următoarei decizii.
În septembrie, Fed majorase deja intervalul dobânzii de politică monetară la 3,75–4%. Prin urmare, posibilitatea unei noi majorări avea în spate o decizie concretă, luată cu numai câteva săptămâni înainte.
Cum se transmite această perspectivă în prețul aurului? Un investitor care are bani de plasat pune în balanță veniturile și riscurile fiecărei variante. Aurul nu plătește dobândă; rezultatul financiar depinde de prețul la care va putea fi vândut, după costuri. O obligațiune poate oferi venituri periodice, în condițiile emisiunii. Dacă randamentele obligațiunilor cresc, o parte dintre investitori le consideră mai atractive și reduc sumele alocate aurului.
Contează în special randamentul real, adică randamentul evaluat în raport cu inflația. O dobândă mai mare poate părea atrăgătoare, dar trebuie văzut cât din ea este consumat de scumpiri. În analiza publicată la 20 octombrie, UBS identifica randamentele reale ridicate și dolarul ferm drept principalele presiuni asupra cotației aurului.
De aici vine aparenta contradicție: inflația poate încuraja cumpărarea de aur pentru protejarea puterii de cumpărare pe termen lung, dar poate provoca vânzări pe termen scurt dacă investitorii anticipează dobânzi mai atractive în alte plasamente. Piața reacționează la ceea ce crede că urmează. Nu trebuie să aștepte o nouă decizie a Fed pentru ca aceste schimbări să se vadă în cotații.
Această presiune ar fi fost suficientă pentru o săptămână dificilă. Peste ea s-a suprapus însă o nevoie mult mai urgentă decât alegerea plasamentului potrivit: unii investitori trebuiau să facă rost de bani lichizi.
Imaginează-ți un investitor care deține aur, dar a cumpărat și acțiuni folosind bani împrumutați de la broker. Acțiunile servesc drept garanție pentru finanțare. Dacă valoarea lor scade puternic, brokerul îi poate cere să aducă bani suplimentari sau să închidă o parte dintre poziții. Această solicitare se numește „apel în marjă”.
Investitorul are atunci de rezolvat o obligație imediată. Poate să creadă în continuare că aurul va valora mai mult peste câteva luni, însă această convingere nu îi acoperă suma cerută astăzi. Vinde o parte din activele pe care le poate transforma rapid în bani, inclusiv aur. În asemenea momente, termenul de plată poate conta mai mult decât perspectiva pe termen lung.
Jim Wyckoff, analist de piață la American Gold Exchange, a indicat acest mecanism în explicația oferită pentru Reuters: pierderile din acțiunile tehnologice au declanșat solicitări de garanții suplimentare și vânzări inclusiv de aur și argint.
Când mai mulți investitori caută numerar în același timp, vânzările lor se adaugă celor deja existente și pot accentua scăderea.
Puse cap la cap, cele trei explicații arată cum s-a acumulat presiunea: petrolul mai scump a alimentat teama de inflație, perspectiva dobânzilor a făcut alte plasamente mai atractive, iar pierderile de pe burse au provocat vânzări suplimentare. Dincolo de această reacție imediată, rămâne însă o întrebare: mai există cumpărători care privesc aurul pe termen lung?
Datele de dinaintea scăderii arată că interesul investițional era prezent. Potrivit World Gold Council, fondurile tranzacționate la bursă și garantate cu aur fizic, cunoscute drept ETF-uri pe aur, au atras 10 miliarde de dolari în septembrie. Intrările din trimestrul al treilea au ajuns la un record de 31 de miliarde de dolari. Aceste cifre descriu situația de la sfârșitul lui septembrie; ele nu pot demonstra ce au făcut toate fondurile în zilele scăderii din octombrie. Arată însă că piața venea după o perioadă cu achiziții importante.
Băncile centrale au un orizont și mai lung. World Gold Council raporta achiziții nete declarate de 39 de tone în august, cu China, Uzbekistan și Polonia printre cumpărătorii importanți. Aceste instituții urmăresc administrarea rezervelor și diversificarea riscurilor, obiective diferite de cele ale unui investitor care trebuie să acopere urgent o pierdere de pe bursă.
Achizițiile lor nu garantează un preț minim. Ele explică însă de ce cererea pe termen lung poate continua în timp ce cotația scade. Din această diferență de orizont pornesc și unele prognoze care indică o revenire.
În analiza publicată la 28 august, Goldman Sachs Research estima 4.900 de dolari pe uncie pentru sfârșitul anului 2026. Lina Thomas, analist senior pentru materii prime, și Daan Struyven, coresponsabil al cercetării globale pentru materii prime, invocau achizițiile băncilor centrale și diminuarea așteptărilor privind majorările dobânzilor.
Data prognozei contează. Între timp, Fed a majorat dobânda în septembrie, iar aurul a coborât aproape de 4.000 de dolari. De la acest nivel, atingerea țintei de 4.900 ar necesita o creștere de aproximativ 22,5%. Calculul arată amploarea revenirii necesare, fără să ne spună cât de probabilă este.
O perspectivă diferită apare în sondajul realizat în iulie și publicat în august de London Bullion Market Association, asociația pieței londoneze a metalelor prețioase. Cei 16 analiști consultați estimau, în medie, 4.500 de dolari pentru sfârșitul anului, cu răspunsuri individuale între 3.879 și 5.100 de dolari. Distanța dintre aceste valori arată cât de mult pot schimba concluzia ipotezele despre inflație, dobânzi și tensiunile internaționale.
Mai apropiată de momentul corecției este analiza UBS din 20 octombrie, care estima 5.400 de dolari pe uncie până în septembrie 2027. Banca invoca diversificarea rezervelor, achizițiile băncilor centrale, datoriile publice ridicate și incertitudinea geopolitică, recunoscând totodată presiunile imediate asupra prețului.
Această estimare are însă un alt termen. Compararea ei directă cu țintele pentru decembrie ar însemna să comparăm ”mere cu pere”.
Pentru lunile rămase din 2026, întrebarea centrală este dacă presiunea energiei și a dobânzilor se va tempera. Dacă petrolul se stabilizează și datele despre inflație permit o perspectivă mai puțin restrictivă asupra dobânzilor, condițiile pentru aur s-ar putea îmbunătăți.
Dacă energia continuă să se scumpească și așteptările privind dobânzile cresc, presiunea poate persista. Acestea sunt scenarii explicate prin mecanismele economice discutate, nu certitudini despre următoarea cotație.
Inflația poate determina banca centrală să majoreze dobânzile. Dacă alte plasamente devin mai atractive, inclusiv după luarea în calcul a inflației, o parte dintre investitori poate vinde aur.
Nu. Este un reper urmărit de piață, fără să reprezinte un minim garantat. Cotația poate coborî în continuare dacă presiunile economice și vânzările persistă.
Nu neapărat. Intervin cursul dolar/leu, prima produsului fizic și condițiile comerciantului. Pentru a evalua suma pe care ai obține-o prin vânzare, verifică prețul de răscumpărare.
Acest articol are scop informativ și educativ și nu reprezintă o recomandare personalizată de investiții. Prețul aurului poate fluctua semnificativ, prognozele se pot modifica, iar evoluțiile trecute nu garantează rezultate viitoare.

SELECT GOLD SYSTEM SRL
CUI: RO39832566
J2018002103056
str. Ogorului , nr. 171
Centrul Comercial Auchan
Mun. Oradea , jud, Bihor
Program Luni-Vineri 10:00-16:00
Suport clienti: +40775258698
email : [email protected]
Termeni și condițiiPolitica de confidențialitatePolitica de returB2BGaranția legală


