Aur
601,26 lei
(-0.37%)
Argint
7,39 lei
(0.4%)
Platină
223,19 lei
(-1.68%)
Paladiu
152,61 lei
(0.24%)
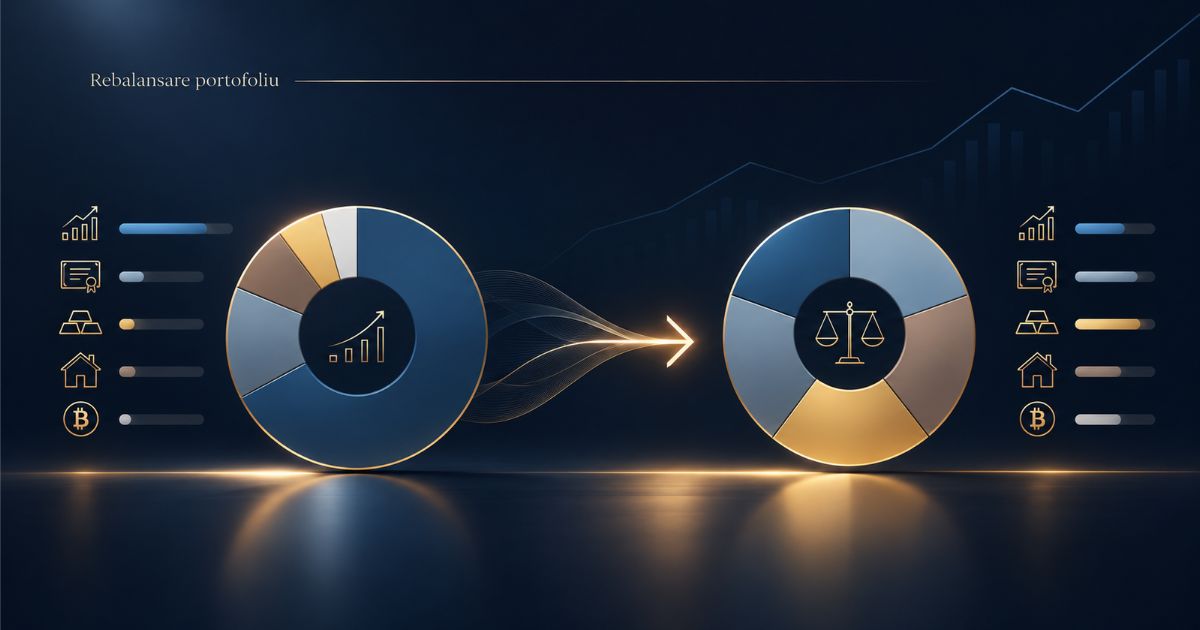
Imaginează-ți că ai cumpărat aur în valoare de 20.000 de lei, iar după o perioadă acesta valorează 30.000 de lei. Ai câștigat 10.000 de lei, cel puțin pe hârtie. Prețul ar putea continua să crească, iar instinctul îți spune să păstrezi tot aurul.
Un investitor care urmărește atent structura economiilor sale poate ajunge însă la o altă concluzie: aurul a ajuns să reprezinte o parte prea mare din banii săi investiți. Dacă prețul scade puternic, pierderea potențială va avea un efect mai mare asupra întregului portofoliu decât anticipase inițial.
Așa apare o decizie care, la prima vedere, pare greu de înțeles: investitorul vinde o parte din aurul care i-a adus câștiguri și redistribuie banii către alte active.
Procedeul se numește rebalansarea portofoliului și este folosit pentru a păstra proporțiile investițiilor în limitele stabilite anterior. Ca să înțelegem de ce contează, merită să vedem mai întâi cum își împart, estimativ, românii economiile.
În România, proprietatea imobiliară continuă să ocupe un loc central în patrimoniul familiilor. Potrivit datelor Eurostat publicate în februarie 2026, 94% din populația României locuia, în 2024, într-o gospodărie care deținea locuința în proprietate.
Era cea mai ridicată pondere din Uniunea Europeană.
Desigur, locuința în care trăiești are în primul rând o utilitate personală. Totuși, această statistică ne ajută să înțelegem cât de importantă este proprietatea imobiliară pentru români. Pentru unele familii, un al doilea apartament, cumpărat pentru închiriere sau revânzare, reprezintă principala investiție.
Depozitele bancare constituie o altă componentă importantă a economiilor. La 30 septembrie 2026, Fondul de Garantare a Depozitelor Bancare raporta 352,5 miliarde de lei în depozite eligibile ale populației, adică depozite care intră în sfera sistemului de garantare, chiar dacă sumele care depășesc plafonul legal nu sunt acoperite integral.
În paralel, tot mai mulți români se îndreaptă către investițiile financiare.
Datele Fondului de Compensare a Investitorilor arată că, la sfârșitul lunii septembrie 2026, intermediarii participanți raportau 345.316 investitori, cu aproximativ 26% mai mulți decât cu un an înainte.
Dintre aceștia, 62.695 dețineau exclusiv titluri de stat emise de Ministerul Finanțelor. Statisticile se referă la conturile raportate de intermediari, astfel că o persoană care folosește mai mulți brokeri poate apărea de mai multe ori.
Programele Tezaur și Fidelis au contribuit la familiarizarea publicului cu titlurile de stat. Prin aceste instrumente, cetățenii împrumută bani statului pentru o perioadă determinată și primesc dobândă, conform condițiilor emisiunii. Fidelis permite și vânzarea titlurilor la bursă înainte de scadență, la prețul disponibil în piață.
În același timp, investițiile în acțiuni, fonduri și criptomonede au devenit mai accesibile prin intermediul platformelor digitale.
Un studiu Ipsos realizat pentru Tradesilvania, publicat în mai 2026, arăta că aproximativ unul din trei respondenți familiarizați cu criptomonedele deținea astfel de active.
Cercetarea a inclus 500 de utilizatori de internet, cu vârste între 18 și 55 de ani, intervievați în octombrie-noiembrie 2025. Rezultatul descrie grupul studiat și nu trebuie interpretat ca procent al întregii populații a României.
Toate aceste exemple arată că economiile unei persoane pot fi împărțite între instrumente foarte diferite: un apartament închiriat, bani în bancă, titluri de stat, acțiuni, aur fizic și, eventual, criptomonede.
Problema apare atunci când una dintre investiții ajunge să reprezinte o parte mult mai mare din averea investită decât și-a propus proprietarul.
Portofoliul de investiții reprezintă totalitatea activelor în care o persoană și-a plasat banii. În limbaj financiar, un activ este un bun sau un instrument care are valoare economică. Poate fi un apartament, un lingou de aur, o acțiune cumpărată la bursă sau un titlu de stat.
Să presupunem că ai economisit 100.000 de lei și ai decis să îi împarți astfel: 50.000 de lei în titluri de stat, 30.000 de lei în acțiuni și 20.000 de lei în aur.
Prin această împărțire ai stabilit ceea ce specialiștii numesc alocarea portofoliului, adică proporția din totalul banilor care revine fiecărui tip de investiție.
Ai ales, așadar, 50% titluri de stat, 30% acțiuni și 20% aur. Aceste procente formează alocarea-țintă, structura pe care vrei să o păstrezi în timp.
De ce ai face o asemenea împărțire?
Pentru că investițiile au caracteristici diferite. Titlurile de stat oferă dobânzi și au riscuri specifice emitentului și condițiilor de rambursare. Acțiunile îți permit să participi la rezultatele companiilor, dar prețurile lor pot fluctua considerabil. Aurul are o piață internațională și poate contribui la diversificare, deși prețul său poate înregistra atât creșteri, cât și scăderi importante.
Când îți împarți banii între mai multe categorii de active, aplici principiul diversificării. Încerci să reduci dependența de rezultatele unei singure investiții.
Proporțiile stabilite inițial nu rămân însă neschimbate. Prețul aurului poate crește mai mult decât cel al acțiunilor, o acțiune se poate aprecia spectaculos, iar criptomonedele pot înregistra variații foarte mari într-un interval scurt.
În timp, portofoliul poate ajunge să arate cu totul diferit, chiar dacă investitorul nu a cumpărat și nu a vândut nimic.
Rebalansarea intervine în acest moment: investitorul verifică proporțiile actuale și decide dacă trebuie să redistribuie o parte din bani pentru a reveni la structura dorită.
Revenim la exemplul cu 100.000 de lei, împărțiți între aur, acțiuni și titluri de stat.
Presupunem că, după o anumită perioadă, valoarea aurului crește cu 50%, în timp ce valoarea acțiunilor și a titlurilor de stat rămâne neschimbată. Este un scenariu ipotetic, ales pentru a explica mecanismul, fără a reprezenta randamentele efective din 2026. Pentru simplitate, ignorăm dobânzile, dividendele, comisioanele și taxele.
Iată cum arată portofoliul:
| Investiție | Valoare inițială | După creșterea aurului | După rebalansare |
|---|---|---|---|
| Aur (20%) | 20.000 lei | 30.000 lei | 22.000 lei |
| Acțiuni (30%) | 30.000 lei | 30.000 lei | 33.000 lei |
| Titluri de stat (50%) | 50.000 lei | 50.000 lei | 55.000 lei |
| Total | 100.000 lei | 110.000 lei | 110.000 lei |
Ce s-a întâmplat?
Portofoliul tău valorează acum 110.000 de lei. Ai un câștig de 10.000 de lei provenit din aprecierea aurului, însă proporțiile investițiilor s-au schimbat.
Aurul reprezintă acum aproximativ 27% din portofoliu, față de 20% cât îți propuseseși. Acțiunile au coborât ca pondere la aproximativ 27%, iar titlurile de stat la 45%.
Ai ajuns astfel să depinzi mai mult de evoluția prețului aurului. Dacă acesta ar scădea cu 20%, pierderea aferentă aurului ar fi de 6.000 de lei, presupunând că celelalte investiții rămân neschimbate.
Un investitor care dorește să păstreze proporțiile inițiale ar putea vinde aur în valoare de 8.000 de lei. Din suma obținută, ar cumpăra acțiuni de 3.000 de lei și titluri de stat de 5.000 de lei.
Portofoliul ar reveni astfel la proporțiile stabilite: 20% aur, 30% acțiuni și 50% titluri de stat.
Observă un detaliu esențial: valoarea totală a portofoliului rămâne 110.000 de lei. Investitorul păstrează beneficiul creșterii anterioare a aurului, dar își distribuie diferit banii.
Firește, cei 10.000 de lei reprezintă un câștig calculat înainte de costuri. Iar cei 8.000 de lei obținuți din vânzarea unei părți din aur includ și capital investit inițial, nu exclusiv profit.
Dacă aurul continuă să se scumpească, investitorul va beneficia de creștere prin cantitatea rămasă, însă va câștiga mai puțin decât dacă ar fi păstrat întreaga deținere. În schimb, dacă prețul scade, expunerea mai mică îi va limita pierderea aferentă aurului.
Acesta este ”compromisul” pe care îl acceptă un investitor atunci când își rebalansează portofoliul: renunță la o parte din potențialul de câștig al activului care a crescut, pentru a evita o concentrare excesivă a RISCULUI.
Principiul este același, dar aplicarea lui depinde de investiția pe care o deții.
În cazul imobiliarelor, rebalansarea poate fi mai complicată.
Să presupunem că ai două apartamente închiriate, evaluate împreună la 250.000 de euro, și economii financiare de 50.000 de euro.
În acest exemplu, proprietățile reprezintă peste 80% din valoarea totală a activelor analizate.
Dacă prețurile locuințelor scad sau dacă piața închirierilor trece printr-o perioadă dificilă, o mare parte din patrimoniul tău poate fi afectată.
Totuși, vânzarea unui apartament presupune timp, negocieri, costuri și eventuale obligații fiscale. În loc să vândă imediat o proprietate, un investitor poate decide să direcționeze economiile noi și o parte din veniturile din chirii către alte categorii de active. Astfel, ponderea imobiliarelor poate scădea treptat.
Locuința proprie trebuie analizată separat, deoarece vânzarea ei ar afecta și nevoia de a avea unde locui.
În cazul acțiunilor, ajustarea poate fi mai simplă. Imaginează-ți că ai cumpărat acțiuni la o companie românească din energie, iar prețul lor s-a dublat. Compania continuă să aibă rezultate bune, dar acțiunile sale reprezintă acum jumătate din portofoliul tău bursier.
Dacă apar probleme în sectorul energetic sau compania înregistrează rezultate sub așteptări, o scădere a acțiunilor respective poate afecta puternic valoarea întregului portofoliu.
Un investitor ar putea vinde o parte din aceste acțiuni și ar putea cumpăra participații la companii din alte domenii sau unități ale unui fond diversificat. Prin această decizie reduce dependența de o singură companie.
În cazul criptomonedelor, rebalansarea poate deveni relevantă într-un interval mai scurt, din cauza fluctuațiilor mari de preț.
Să presupunem că ai decis să investești cel mult 5% din economiile tale în criptomonede. Dacă valoarea acestora crește puternic, ponderea lor poate ajunge la 15% sau 20% din portofoliu, fără să fi cumpărat nimic suplimentar.
Păstrarea întregii dețineri înseamnă asumarea unui risc mult mai mare decât cel acceptat inițial. O vânzare parțială poate readuce expunerea în limitele dorite. În același timp, trebuie luate în calcul volatilitatea, securitatea platformei, posibilitatea de a retrage banii și obligațiile fiscale.
Indiferent de piață, mecanismul rămâne același: verifici cât reprezintă fiecare investiție din total și compari aceste proporții cu planul tău.
Rebalansarea poate fi făcută și FĂRĂ VÂNZAREA activelor care s-au apreciat.
Dacă economisești în fiecare lună, poți direcționa sumele noi către investițiile care au ajuns să reprezinte o pondere mai mică decât cea dorită. De exemplu, dacă aurul ocupă prea mult din portofoliu, poți folosi contribuțiile viitoare pentru a cumpăra acțiuni sau titluri de stat.
O altă variantă este să reinvestești dobânzile încasate din titluri de stat sau dividendele primite de la companii în categoriile de active care au o pondere prea mică.
Această metodă poate reduce costurile și poate evita vânzări care ar genera impozite. Totuși, pentru un portofoliu mare sau pentru o abatere importantă de la proporțiile dorite, contribuțiile noi pot fi insuficiente.
Investitorii trebuie să țină cont și de valoarea minimă la care se pot tranzacționa anumite active. Un lingou de aur de 100 de grame, de exemplu, nu poate fi vândut fizic doar în proporție de 20%. Pentru a transforma o parte din valoarea lui în bani, proprietarul ar trebui să vândă întregul lingou sau să folosească alte resurse pentru ajustarea portofoliului.
De aceea, forma și gramajul în care este deținut aurul pot influența flexibilitatea unei viitoare rebalansări.
Nu există un calendar obligatoriu pentru toate portofoliile.
Unii investitori își revizuiesc investițiile anual, alții la șase luni, iar unii intervin doar când proporțiile se îndepărtează suficient de mult de cele stabilite.
De exemplu, dacă ți-ai propus să păstrezi 20% din portofoliu în aur, poți decide să verifici necesitatea unei rebalansări atunci când ponderea ajunge la 25% sau scade la 15%. Această diferență de cinci puncte procentuale reprezintă un prag ales de investitor, nu o regulă valabilă pentru toată lumea.
Administratorul internațional de investiții Vanguard explică faptul că rebalansarea anuală poate fi potrivită pentru mulți investitori și că obiectivul principal al procesului este controlul riscului, nu obținerea celui mai mare câștig posibil.
Înainte de orice tranzacție, trebuie însă evaluate costurile.
La bursă pot apărea comisioane de tranzacționare și obligații fiscale aferente câștigurilor realizate. Titlurile de stat Fidelis pot fi vândute înainte de scadență, însă prețul obținut depinde de piață și poate fi mai mic decât valoarea nominală.
În cazul aurului fizic, contează diferența dintre prețul la care comerciantul vinde produsul și suma pe care o oferă pentru răscumpărarea lui. Această diferență este cunoscută sub denumirea de spread.
Spre exemplu, dacă ai cumpărat un lingou cu 10.000 de lei, iar în aceeași zi un comerciant îți oferă 9.500 de lei pentru el, diferența este de 500 de lei. Ai avea nevoie de o apreciere suficientă a prețului de răscumpărare pentru a recupera acest cost.
Spreadul variază în funcție de produs, gramaj, comerciant și condițiile pieței.
Dacă deții aur fizic și te gândești la posibilitatea unei vânzări parțiale în viitor, merită să citești și analiza GoldBars.ro: Ce lingou sau monedă de aur se revinde mai ușor în România?.
Toate aceste costuri pot face ca o rebalansare frecventă să fie mai puțin eficientă decât una realizată la intervale rezonabile.
Există situații în care investitorul trebuie să își revizuiască inclusiv planul inițial.
La 30 de ani, când economisești pentru următoarele două sau trei decenii, poți accepta fluctuații mai mari ale investițiilor. Dacă ai nevoie de aceiași bani peste doi ani pentru cumpărarea unei locuințe, o scădere puternică a pieței ar putea avea consecințe mult mai serioase.
Acesta este motivul pentru care specialiștii vorbesc despre orizontul de investiție, adică perioada în care poți păstra banii investiți înainte să ai nevoie de ei.
Mai contează și toleranța la risc: câtă pierdere temporară sau definitivă poți suporta financiar și emoțional, fără să îți afecteze obiectivele esențiale.
Schimbarea veniturilor, apropierea pensionării, apariția unor cheltuieli medicale importante sau contractarea unui credit pot justifica o nouă împărțire a economiilor.
În asemenea situații, investitorul poate stabili alte proporții pentru viitor. Rebalansarea va urmări apoi aceste noi obiective.
Totuși, o investiție care a scăzut puternic nu merită automat cumpărată doar pentru că a devenit mai ieftină. Este necesară și evaluarea motivelor care au determinat scăderea. Dacă situația financiară a unei companii s-a deteriorat sau dacă un activ și-a pierdut perspectivele economice, simpla revenire la proporțiile inițiale poate fi o decizie nepotrivită.
Un investitor care a cumpărat aur și a beneficiat de o creștere importantă a prețului poate avea motive întemeiate să păstreze întreaga deținere. Un altul poate decide să vândă o parte și să redistribuie banii. Ambele decizii pot fi justificate, în funcție de obiective, de structura economiilor și de riscurile pe care fiecare este dispus să și le asume.
Rebalansarea oferă însă o regulă practică: atunci când valoarea unei investiții crește sau scade suficient de mult încât să schimbe structura portofoliului, merită să verifici dacă noua împărțire a banilor mai corespunde planului tău.
Poți începe printr-un exercițiu simplu.
Notează valoarea actuală a economiilor și investițiilor tale: depozite, titluri de stat, acțiuni, aur, criptomonede și eventuale proprietăți cumpărate pentru investiție.
Calculează cât reprezintă fiecare categorie din total, ținând cont și de datoriile asociate, acolo unde există.
Apoi întreabă-te ce s-ar întâmpla cu economiile tale dacă investiția cu cea mai mare pondere ar pierde 20% sau 30% din valoare.
Răspunsul te poate ajuta să înțelegi dacă împărțirea actuală a banilor este potrivită pentru obiectivele tale.
Pentru că, atunci când investești pe termen lung, contează atât câți bani poți câștiga, cât și cât de mult îți permiți să pierzi.

SELECT GOLD SYSTEM SRL
CUI: RO39832566
J2018002103056
str. Ogorului , nr. 171
Centrul Comercial Auchan
Mun. Oradea , jud, Bihor
Program Luni-Vineri 10:00-16:00
Suport clienti: +40775258698
email : [email protected]
Termeni și condițiiPolitica de confidențialitatePolitica de returB2BGaranția legală


