Aur
618,71 lei
(-2.02%)
Argint
7,89 lei
(-2.46%)
Platină
238,41 lei
(-0.98%)
Paladiu
158,93 lei
(0.49%)
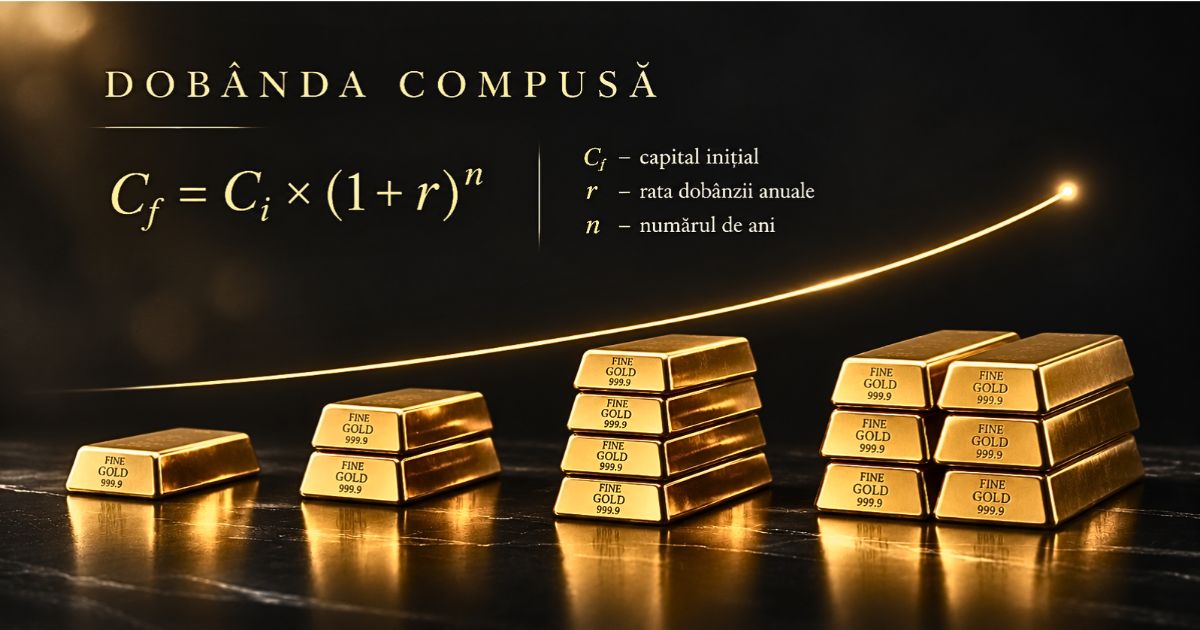
Imaginează-ți că ai economisit 10.000 de lei. Sunt bani puși deoparte în timp, poate pentru pensie, pentru copii sau pur și simplu pentru siguranța financiară a familiei. Nu ai nevoie de ei imediat și începi să te gândești cum ai putea să le păstrezi valoarea sau să obții un câștig în următorii ani.
Ai mai multe posibilități. Poți constitui un depozit bancar, poți cumpăra titluri de stat, poți investi într-un fond sau poți transforma o parte din economii în lingouri de aur ori argint.
Fiecare variantă funcționează diferit. Unele îți plătesc periodic o dobândă, altele îți pot aduce venituri din dividende, iar în cazul metalelor prețioase, rezultatul depinde în principal de evoluția prețului.
Pentru a le compara corect, merită să înțelegi un principiu financiar care poate produce diferențe considerabile în timp: dobânda compusă.
Să presupunem că depui la bancă 10.000 de lei, cu o dobândă anuală de 5%. La sfârșitul primului an ai câștigat 500 de lei.
Dacă retragi cei 500 de lei, în cont rămân cei 10.000 de lei inițiali. În anul următor, presupunând că dobânda rămâne aceeași, vei câștiga din nou 500 de lei.
Lucrurile se schimbă dacă lași dobânda în cont, iar banca o adaugă la suma pentru care calculează dobânda viitoare.
La începutul celui de-al doilea an ai deja 10.500 de lei. Dobânda de 5% se aplică acum acestei sume, ceea ce înseamnă că vei câștiga 525 de lei.
Observi diferența? În primul an ai primit 500 de lei, iar în al doilea, 525 de lei, deși nu ai depus niciun ban în plus.
Cei 25 de lei suplimentari provin din dobânda obținută în primul an. Practic, banii câștigați au început să producă, la rândul lor, bani.
Acesta este mecanismul dobânzii compuse, cunoscut și sub denumirea de capitalizare a dobânzii.
Cu alte cuvinte, în fiecare perioadă în care dobânda este capitalizată, baza de calcul devine mai mare.
Suma inițială se numește capital sau principal. Dobânda este suma pe care o primești pentru banii depuși, iar capitalizarea înseamnă adăugarea ei la capital.
Pentru a înțelege de ce timpul contează atât de mult, să păstrăm exemplul celor 10.000 de lei și să presupunem o dobândă anuală constantă de 5%, capitalizată o dată pe an.
Nu adăugăm bani, nu retragem dobânda și nu modificăm procentul.
| Perioada | Suma acumulată |
|---|---|
| La început | 10.000 lei |
| După 1 an | 10.500 lei |
| După 2 ani | 11.025 lei |
| După 5 ani | 12.763 lei |
| După 10 ani | 16.289 lei |
| După 20 de ani | 26.533 lei |
Calcul ipotetic, cu dobândă anuală de 5%, capitalizată o dată pe an, înainte de impozite, comisioane și inflație. Sumele sunt rotunjite la leu. Nu reprezintă oferta unui produs bancar sau un randament garantat pentru 20 de ani.
După 10 ani, cei 10.000 de lei ar ajunge la aproximativ 16.289 de lei. După 20 de ani, suma ar depăși 26.500 de lei.
Ce este interesant aici este că în primii zece ani ai acumula aproximativ 6.289 de lei peste capitalul inițial, iar în următorii zece ani, încă 10.244 de lei. Asta se întâmplă deoarece dobânda se calculează pentru o sumă din ce în ce mai mare.
Comparația devine și mai clară dacă păstrăm dobânda de 5%, dar renunțăm la capitalizare.
În acest caz, ai primi câte 500 de lei în fiecare an. După 20 de ani, dobânzile totale ar însuma 10.000 de lei, iar capitalul inițial ar rămâne tot 10.000 de lei. Valoarea cumulată ar fi de 20.000 de lei.
Diferența dintre cele două variante ar fi de aproximativ 6.533 de lei, obținută exclusiv prin capitalizarea dobânzilor.
Calculul arată cât de importantă este păstrarea câștigurilor în mecanismul de acumulare.
În realitate, dobânzile se pot modifica, iar impozitele și comisioanele reduc suma disponibilă pentru capitalizare.
Mecanismul pare simplu, însă există câteva condiții care determină rezultatul.
În primul rând, dobânda trebuie să fie adăugată la capital. Dacă o încasezi și o cheltuiești, suma care produce dobândă rămâne neschimbată. Dacă o reinvestești, aceasta poate contribui la câștigurile viitoare.
Contează și frecvența capitalizării. Unele produse financiare calculează dobânda zilnic, lunar sau trimestrial, în timp ce altele o capitalizează anual. Pentru aceeași rată anuală nominală, capitalizarea mai frecventă poate duce la o sumă finală mai mare, în funcție de condițiile contractuale.
Un alt factor este durata. Cu cât capitalul și câștigurile reinvestite rămân mai mult timp în acest mecanism, cu atât efectul acumulării poate deveni mai vizibil.
În sfârșit, contează rata dobânzii și stabilitatea ei. Un calcul care presupune 5% pe an timp de două decenii este util pentru înțelegerea principiului, dar nu înseamnă că vei găsi sau vei putea păstra aceeași dobândă bancară timp de 20 de ani.
Dobânda compusă apare frecvent în discuțiile despre depozite bancare, însă principiul acumulării câștigurilor poate fi întâlnit și în investiții.
De exemplu, dividendele primite de la o companie pot fi reinvestite în acțiuni, iar câștigurile unui fond de investiții pot rămâne investite și pot participa la evoluțiile ulterioare ale pieței.
În asemenea situații discutăm mai larg despre creștere compusă a investiției. Spre deosebire de o dobândă contractuală, randamentele pieței sunt variabile și pot fi negative.
Aici apare o diferență pe care orice persoană interesată de aurul de investiții ar trebui să o cunoască.
Aurul fizic nu generează dobânzi.
Dacă achiziționezi un lingou de 10 grame și îl păstrezi timp de 10 ani, la sfârșitul perioadei vei deține în continuare aceleași 10 grame de aur. Lingoul nu produce alte grame de aur și nu generează automat un venit anual.
Valoarea lui în bani poate însă să crească sau să scadă, în funcție de prețul metalului.
Așadar, aurul nu generează fluxuri de numerar. Prin fluxuri de numerar înțelegem, în acest context, venituri periodice precum dobânzile sau dividendele.
De aceea, evaluarea aurului diferă de cea a unei obligațiuni care plătește dobândă sau a unei acțiuni care poate distribui dividende.
Totuși, există o legătură matematică între creșterea în timp a prețului aurului și principiul acumulării procentuale.
Să vedem cum funcționează.
Presupunem, exclusiv pentru exemplu, că deții un lingou de 10 grame, iar valoarea celor 10 grame de aur, calculată la cotația pieței, este de 5.000 de lei.
În primul an, prețul aurului crește cu 10%. Valoarea metalului ajunge astfel la 5.500 de lei.
În al doilea an, prețul crește din nou cu 10%.
Această a doua creștere se calculează pornind de la valoarea de 5.500 de lei, astfel încât ajungi la 6.050 de lei.
| Momentul evaluării | Valoarea celor 10 g de aur |
|---|---|
| Inițial | 5.000 lei |
| După o creștere de 10% | 5.500 lei |
| După încă o creștere de 10% | 6.050 lei |
După doi ani, creșterea totală este de 21%, deși în fiecare an am presupus o majorare de numai 10%.
Explicația este aceeași regulă matematică a acumulării procentuale: a doua creștere se aplică unei valori deja majorate.
Diferența esențială este că aurul nu a produs dobândă, iar cantitatea de metal deținută a rămas neschimbată. S-a modificat numai valoarea lui exprimată în lei.
Mai există o precizare: cei 6.050 de lei reprezintă valoarea ipotetică a metalului la cotația folosită în exemplu, nu suma pe care ai primi-o obligatoriu la revânzarea unui lingou fizic. Prețul efectiv de răscumpărare poate fi diferit.
În plus, aurul nu are o rată de creștere fixă. Prețul poate crește într-un an și poate scădea în următorul.
De exemplu, dacă valoarea metalului ar scădea de la 5.000 la 4.500 de lei, pierderea ar fi de 10%. O creștere ulterioară de 10% ar duce valoarea la 4.950 de lei, deci încă sub nivelul inițial.
Acest detaliu explică de ce o creștere procentuală nu anulează întotdeauna o scădere de aceeași mărime.
În analizele financiare poți întâlni indicatorul CAGR, prescurtare de la Compound Annual Growth Rate, tradus prin „rată anuală compusă de creștere”.
Indicatorul arată ce ritm anual constant ar fi necesar pentru ca valoarea unei investiții să treacă de la nivelul inițial la cel final, într-o anumită perioadă.
Să presupunem că prețul unui gram de aur ar crește de la 400 la 600 de lei în cinci ani. Creșterea totală ar fi de 50%, iar rata anuală compusă ar fi de aproximativ 8,45%.
Asta nu înseamnă că prețul aurului a crescut în fiecare an cu 8,45%. Poate că într-un an a crescut cu 20%, în altul a scăzut cu 5%, iar în următorii ani a recuperat pierderile și a avansat.
Indicatorul transformă rezultatul total într-o medie anualizată, utilă pentru compararea unor investiții pe perioade diferite.
Pentru cineva care cumpără lingouri de aur, această distincție contează. Dacă citești că aurul a înregistrat o anumită rată anuală compusă de creștere în ultimii zece ani, cifra descrie o evoluție istorică a prețului. Ea nu reprezintă o dobândă plătită investitorului și nici o estimare sigură pentru următorul deceniu.
În plus, o rată calculată pe baza cotației internaționale a aurului, exprimată în dolari pentru o uncie troy, nu reprezintă automat randamentul obținut de un cumpărător român. Pentru el contează și cursul dolar-leu, prețul efectiv al produsului și suma pe care o poate primi la revânzare.
Dacă investești în aur sau argint fizic, există un detaliu practic care îți poate schimba considerabil calculele.
Lingourile și monedele se cumpără de la comercianți la un preț care include, în funcție de produs, costurile de rafinare, fabricație, ambalare, transport, distribuție și marja comercială.
La revânzare, comerciantul îți poate oferi o sumă mai mică decât prețul pe care l-ai plătit inițial, chiar dacă între timp cotația metalului nu s-a modificat.
Diferența dintre prețul de vânzare și cel de răscumpărare, comparate în același moment, se numește spread.
Să presupunem că achiziționezi un lingou cu 6.000 de lei, iar în aceeași zi un comerciant ar fi dispus să îl răscumpere cu 5.500 de lei.
Diferența este de 500 de lei.
Pentru a recupera integral cei 6.000 de lei, valoarea oferită la răscumpărare ar trebui să crească de la 5.500 la 6.000 de lei, adică cu aproximativ 9,1%, presupunând că nu apar alte costuri.
Observă că vorbim despre creșterea necesară a prețului de răscumpărare, care nu trebuie confundată automat cu majorarea cotației internaționale a aurului.
De aceea, atunci când analizezi o investiție în metale prețioase, merită să verifici atât prețul de achiziție, cât și valoarea pe care ai putea să o încasezi la vânzare.
Pe GoldBars.ro, pentru produsele eligibile, poți compara prețul afișat al lingoului cu valoarea de răscumpărare. De exemplu, în categoria lingourilor de aur sunt disponibile informații despre gramaj, puritate și producător, iar serviciul Buyback GoldBars.ro explică modul în care se realizează evaluarea și răscumpărarea metalelor prețioase.
Un alt aspect este gramajul. Un lingou mai mare poate avea un cost pe gram mai avantajos decât mai multe lingouri mici, în funcție de ofertele disponibile. În schimb, lingourile mici permit vânzarea separată a unei părți din cantitatea de aur deținută.
Așadar, dacă economisești în aur pentru următorii 10 sau 20 de ani, merită să te gândești încă de la cumpărare și la condițiile unei eventuale vânzări.
Din perspectiva dobânzii compuse, mecanismul este același: nici lingourile de argint, nici cele de platină sau paladiu nu generează automat dobânzi ori dividende.
Valoarea lor depinde de evoluția prețurilor pe piețele internaționale și de condițiile concrete ale tranzacțiilor.
Totuși, există diferențe importante între aceste metale.
Aurul este utilizat pe scară largă pentru investiții, constituirea rezervelor băncilor centrale și păstrarea valorii. Argintul, platina și paladiul au și utilizări industriale semnificative, astfel încât cererea din industrie poate avea un impact important asupra cotațiilor.
În cazul argintului, de exemplu, evoluția sectoarelor care folosesc metalul în producție poate influența prețul alături de cererea investitorilor.
Pentru cumpărătorul român mai contează și tratamentul fiscal. Aurul care îndeplinește criteriile legale pentru categoria „aur de investiții” beneficiază de un regim special de scutire de TVA. Lingourile de argint nu beneficiază automat de același regim fiscal, iar prețul final poate include TVA, în funcție de produs și de regimul aplicabil.
Asta înseamnă că două investiții de aceeași valoare, una în aur și cealaltă în argint, pot avea costuri inițiale diferite și pot necesita creșteri diferite ale prețurilor pentru a ajunge la un rezultat pozitiv după revânzare.
Când compari metalele prețioase, urmărește așadar valoarea efectiv investită, costurile, diferența dintre prețul de cumpărare și cel de răscumpărare și riscul de variație a cotațiilor.
Da, pentru că cele două pot răspunde unor nevoi diferite.
Să presupunem că ai economii de 30.000 de lei și vrei să le organizezi pentru următorii zece ani.
O parte poate rămâne disponibilă pentru cheltuieli neprevăzute, o alta poate fi plasată în instrumente care plătesc dobândă, iar pentru o parte poți lua în calcul achiziționarea de metale prețioase.
Într-un depozit cu capitalizare, dobânda poate contribui la acumularea unor sume suplimentare. Dacă alegi ulterior să folosești aceste câștiguri pentru a cumpăra aur, transformi o parte din venitul obținut într-un activ fizic.
În schimb, dacă achiziționezi direct un lingou și îl păstrezi, rezultatul financiar viitor va depinde de prețul la care îl vei putea vinde.
Ambele variante pot avea un loc într-un plan de economisire, însă rezultatele și riscurile sunt diferite.
De asemenea, poți decide să cumperi aur periodic, pe măsură ce economisești.
De exemplu, dacă pui deoparte 500 de lei pe lună, după cinci ani vei fi economisit 30.000 de lei, fără a lua în calcul eventualele dobânzi sau randamente.
Din acești bani poți cumpăra lingouri la anumite intervale, când suma disponibilă îți permite să alegi un gramaj potrivit.
Prin achizițiile succesive, cantitatea de metal deținută poate crește. Acest proces se numește acumulare, însă trebuie deosebit de dobânda compusă: numărul de grame crește deoarece adaugi bani noi, nu pentru că lingourile existente produc dobândă.
O strategie de cumpărare periodică mai are o particularitate. Vei achiziționa metal la prețuri diferite. În perioadele în care cotațiile sunt mai mici, aceeași sumă îți poate permite cumpărarea unei cantități mai mari de metal, iar în perioadele cu prețuri ridicate, a unei cantități mai mici.
Cumpărarea periodică poate reduce dependența de alegerea unui singur moment de intrare pe piață, dar nu garantează obținerea unui profit. Costurile repetate ale achizițiilor trebuie și ele luate în calcul.
Pentru un cumpărător interesat de acumularea aurului fizic, alegerea dintre lingouri de 2,5 grame, 5 grame, 10 grame sau gramaje mai mari ar trebui făcută în funcție de buget, de costul pe gram și de flexibilitatea dorită la revânzare.
Mai există un factor pe care calculele cu dobândă compusă îl pot ascunde dacă privești numai sumele finale: inflația.
Inflația înseamnă creșterea generală a prețurilor bunurilor și serviciilor. Atunci când prețurile cresc, aceeași sumă de bani cumpără mai puține lucruri decât înainte.
Revenim la exemplul unui depozit care oferă o dobândă anuală de 5%.
Dacă într-un an prețurile cresc, în medie, cu 3%, câștigul tău în putere de cumpărare este mai mic decât cei 5% afișați ca dobândă. În acest exemplu simplificat, randamentul real, înainte de impozite și comisioane, ar fi de aproximativ 1,94%.
Randamentul nominal reprezintă creșterea exprimată direct în bani sau în procente, fără ajustarea pentru inflație. Randamentul real arată cât a crescut efectiv puterea de cumpărare a capitalului.
Aceeași distincție este relevantă și pentru aur.
Dacă prețul în lei al unui lingou crește cu 20% într-o anumită perioadă, asta nu înseamnă automat că puterea de cumpărare a investitorului a crescut tot cu 20%. Contează inflația acumulată în aceeași perioadă și costurile asociate achiziției și revânzării.
Aurul a fost utilizat istoric ca instrument de diversificare și de păstrare a valorii pe termen lung, însă capacitatea lui de a compensa inflația diferă de la o perioadă la alta. Pe termene scurte, prețul poate scădea chiar și atunci când inflația este ridicată.
De aceea, pentru orice investiție, rezultatul relevant este cel obținut după ce iei în calcul costurile, fiscalitatea aplicabilă și schimbarea puterii de cumpărare.
Dobânda compusă arată ce se poate întâmpla atunci când câștigurile sunt păstrate și încep să contribuie la câștigurile viitoare. Cu cât perioada este mai lungă, cu atât diferența față de o acumulare fără capitalizare poate deveni mai mare.
În investițiile în metale prețioase, lucrurile funcționează diferit. Un lingou de aur nu plătește dobândă, însă valoarea sa se poate modifica în timp, iar evoluțiile procentuale succesive se acumulează matematic. Aceste creșteri pot fi însoțite și de scăderi, fără o rată anuală garantată.
Pentru cineva care își construiește economiile pe termen lung, înțelegerea ambelor mecanisme ajută la alegerea unor instrumente financiare potrivite pentru obiective diferite.
Dacă urmărești venituri periodice sau capitalizarea câștigurilor, ai nevoie de produse financiare care permit aceste lucruri. Dacă vrei să deții o parte din economii sub formă de metal prețios fizic, trebuie să analizezi prețul de achiziție, perspectivele pieței, riscurile și condițiile de revânzare.
Timpul are un rol important în ambele situații, însă simpla păstrare a unei investiții pentru mai mulți ani nu garantează că valoarea ei va crește.
Iar înainte să cumperi un lingou de aur sau argint, începe cu două informații concrete: cât plătești astăzi pentru el și cât ai putea încasa dacă ai avea nevoie să îl vinzi.
Pe GoldBars.ro poți consulta lingouri și monede din metale prețioase, compara gramajele și verifica informațiile disponibile despre prețurile de cumpărare și răscumpărare. Pentru evoluția cotațiilor internaționale, poți urmări și graficele pentru aur și argint.
Acest articol are exclusiv scop educativ și informativ și nu reprezintă consultanță financiară personalizată sau o recomandare de cumpărare ori vânzare a unui instrument financiar sau a unui metal prețios. Exemplele numerice sunt ipotetice și au rolul de a explica mecanismele financiare prezentate. Dobânzile, randamentele și prețurile metalelor prețioase pot varia, iar rezultatele anterioare nu garantează performanțe viitoare. Orice decizie de investiție trebuie să țină cont de situația financiară individuală, orizontul de timp, toleranța la risc, costurile tranzacțiilor și regimul fiscal aplicabil.

SELECT GOLD SYSTEM SRL
CUI: RO39832566
J2018002103056
str. Ogorului , nr. 171
Centrul Comercial Auchan
Mun. Oradea , jud, Bihor
Program Luni-Vineri 10:00-16:00
Suport clienti: +40775258698
email : [email protected]
Termeni și condițiiPolitica de confidențialitatePolitica de returB2BGaranția legală


